Cómo funciona una transferencia bancaria por SPEI
En México, instrucciones y saldos de liquidación conectan cuentas de instituciones distintas.
Envías dinero desde una aplicación bancaria y otra persona ve el abono en una institución distinta. Ningún empleado lleva billetes entre sucursales. Lo que se mueve es una instrucción respaldada por cambios coordinados en cuentas financieras.
En México, SPEI —Sistema de Pagos Electrónicos Interbancarios— proporciona una infraestructura para transferencias en moneda nacional entre instituciones participantes. Lo administra y opera Banco de México. La aplicación es la puerta que utilizas; SPEI es parte de la infraestructura que permite ejecutar la transferencia entre instituciones. 1
La instrucción necesita un destino inequívoco
La institución ordenante recibe los datos necesarios para identificar al beneficiario y el importe. Según el servicio, pueden utilizarse una CLABE, datos de tarjeta u otros identificadores vinculados a una cuenta. El nombre que aparece en una pantalla no reemplaza necesariamente el identificador que se utilizará para encaminar los fondos. 2
La diferencia se parece a escribir una dirección sobre un envío: la etiqueta amistosa que usas para recordar a alguien no es lo mismo que la dirección operativa. En el dinero, una instrucción procesada hacia una cuenta no se vuelve correcta sólo porque quien la envió tenía en mente a otra persona.
El banco también verifica que la solicitud cumpla sus condiciones de autenticación y disponibilidad. SPEI no sustituye todos los controles que cada institución aplica a su cliente ni convierte cualquier pantalla de confirmación en evidencia suficiente de abono.
Hay cuentas del cliente y cuentas entre participantes
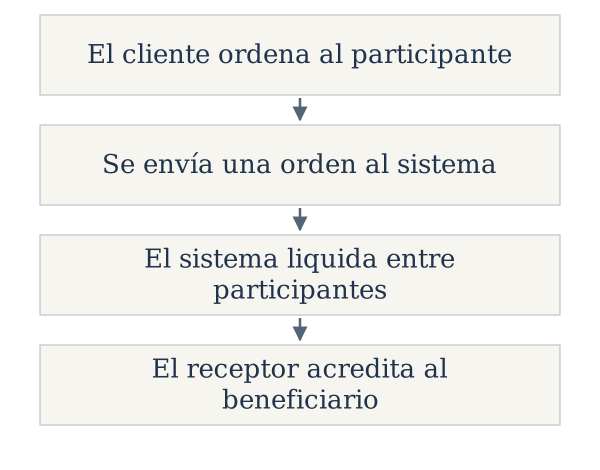
La cuenta que consultas en tu aplicación es un registro mantenido por tu institución. La liquidación entre participantes ocurre en otra capa. SPEI coordina obligaciones y fondos entre ellos; después la institución receptora debe acreditar el importe a la cuenta del beneficiario conforme al proceso correspondiente. 1
Para imaginarlo, pensemos en dos bancos ficticios. El banco A reduce el saldo del ordenante y transmite una instrucción válida. El sistema procesa el movimiento entre participantes. El banco B recibe la información correspondiente y registra el abono del beneficiario. Los detalles técnicos son más complejos, pero la separación evita un error: no se están editando directamente dos teléfonos para que muestren números distintos.
La liquidez de los participantes también importa. Banco de México administra otros servicios de cuentas y provisión de liquidez conectados con los sistemas de pago. Esa capa institucional es diferente del saldo de una persona y ayuda a sostener la liquidación. 3
Enviar, liquidar y acreditar no son la misma palabra
Una aplicación puede confirmar que recibió una instrucción. La transferencia puede tener un estado de procesamiento en el sistema. El beneficiario puede recibir finalmente el abono. Esos momentos están relacionados, pero no conviene tratarlos como una sola afirmación.
El Comprobante Electrónico de Pago, o CEP, hace constar la acreditación a partir de la información que envía la institución receptora. No es simplemente una captura creada por el remitente. Banco de México explica que se genera con la confirmación del depósito en la cuenta beneficiaria. 2
Esto permite distinguir un comprobante emitido por una interfaz de una confirmación asociada al procesamiento y abono. Una imagen puede mostrar datos plausibles sin demostrar que el proceso real llegó hasta su final. La fiabilidad proviene de poder relacionar la información con el registro correspondiente, no del aspecto del documento.
La clave de rastreo y los datos de la transferencia ayudan a localizar una operación. No funcionan como una contraseña que autoriza por sí sola a retirar dinero: cumplen una función de identificación del movimiento.
La rapidez depende de una cadena completa
SPEI es un sistema de liquidación en tiempo real con operación continua según la descripción vigente de Banco de México. 1 Eso no significa que sea imposible encontrar demoras o interrupciones en las aplicaciones, conexiones, controles o procesos de los participantes.
La ausencia temporal de un abono no indica por sí sola dónde está el problema. Puede hacer falta distinguir la recepción de la instrucción, el estado de la transferencia y la acreditación. El análisis exige datos de la operación, no sólo comparar dos pantallas.
Una transferencia interna entre cuentas de la misma institución puede procesarse mediante sus propios sistemas, sin utilizar SPEI. Del mismo modo, acercar un celular para pagar describe una interfaz, no necesariamente esta infraestructura mexicana. El canal visible y el sistema de liquidación son preguntas diferentes.
El mecanismo central consiste en convertir una orden autenticada en movimientos coordinados y comprobables. El dinero no viaja como un archivo adjunto: cambia la posición de las cuentas dentro de un sistema que debe conservar qué se envió, quién lo recibió y en qué estado terminó.
Fuentes y alcance
[1] Banco de México — SPEI, información. Descripción oficial del sistema, participantes, moneda y liquidación. Consulta del contenido textual accesible.
[2] Banco de México — MI SPEI y Comprobante Electrónico de Pago. Identificadores, seguimiento y definición del CEP. No se afirma que una captura de pantalla sustituya su comprobación.
[3] Banco de México — Sistema de atención a cuentahabientes, SIAC. Se utiliza únicamente para distinguir cuentas y liquidez de participantes de las cuentas de clientes; no como manual operativo de SPEI.
Explicación conceptual con fuentes. No sustituye formación técnica ni asesoramiento profesional. Alcance de la revisión.