Cómo se procesa un pago con tarjeta
Aprobar una compra y liquidar el dinero son etapas diferentes.
La terminal muestra «aprobado» y la tienda te entrega la compra. En tu aplicación bancaria puede aparecer ya un movimiento, aunque el comercio todavía no disponga del dinero en su cuenta. No es una contradicción: el permiso para aceptar el pago y el movimiento definitivo entre instituciones son etapas distintas.
Seguiremos un pago típico en una red de tarjetas con un banco emisor y un proveedor que presta servicio al comercio. Existen variantes según país, red y modalidad; no todas las operaciones recorren exactamente los mismos pasos ni tardan lo mismo.
Quién está al otro lado de la terminal
El emisor es la entidad que proporcionó la tarjeta. El adquirente o proveedor de aceptación permite al comercio recibir esos pagos. Entre ellos intervienen procesadores y una red que dirige mensajes y establece reglas de operación. Algunas funciones pueden estar agrupadas en una misma empresa. 1
El número de la tarjeta ayuda a encaminar la operación hacia el emisor correcto. El comercio no necesita abrir una relación directa con cada banco del mundo: utiliza una infraestructura que sabe hacer llegar la solicitud a quien debe evaluarla.
La terminal reúne el importe y los datos necesarios del pago. Según cómo se presente la tarjeta, también obtiene información de autenticación. Un chip no actúa simplemente como un papel que muestra un número: participa en un intercambio de datos previsto por el sistema. Eso ayuda a distinguir una operación legítima, sin garantizar que toda compra sea libre de fraude. 2
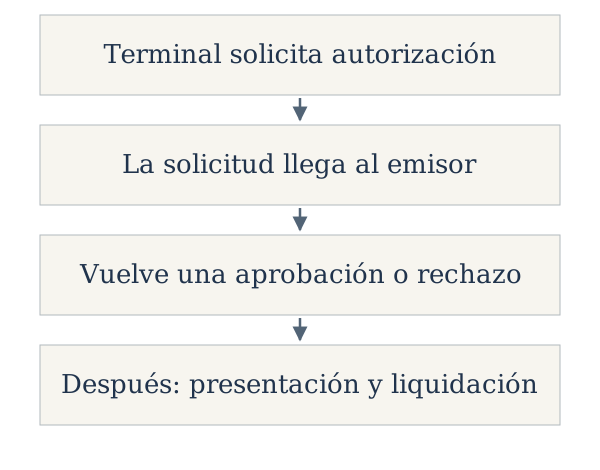
Primero se pregunta si puede autorizarse
La solicitud llega al emisor, que evalúa el estado de la cuenta, fondos o crédito disponibles y controles de riesgo. Envía una respuesta de aprobación o rechazo. En ciertas condiciones la red puede responder en representación del emisor según sus reglas. 1
La aprobación puede reducir temporalmente el saldo disponible o el crédito que aún puedes utilizar. Sin embargo, reservar capacidad de pago no equivale a que el comercio ya haya recibido fondos. La autorización confirma una operación bajo determinadas condiciones; puede expirar o quedar sin completar. 3
Esta distinción explica las retenciones que después se ajustan o desaparecen. La aplicación puede mostrar una operación pendiente y más tarde un importe definitivo. Qué está viendo el usuario depende de la etapa y de cómo el banco presenta su información.
Una denegación tampoco identifica una única causa. Puede relacionarse con la cuenta, con un límite, con un control de seguridad o con un problema de comunicación. El texto breve de la terminal no describe toda la decisión interna.
Después se presentan y ajustan las operaciones
El comercio o su proveedor confirma qué operaciones deben completarse. La captura comunica que quiere cobrar una autorización. En la compensación se intercambian y concilian datos y se calculan obligaciones entre participantes. La liquidación satisface esas obligaciones mediante movimientos de fondos. 4
Puede ayudar imaginar dos cuadernos que deben coincidir: uno registra lo que se autorizó; otro, lo que se presenta para cobrar. Antes de mover y distribuir fondos hay que relacionar esas operaciones. La comparación es una analogía contable, no una descripción literal del software.
El abono al comercio puede tener su propio calendario. También intervienen comisiones y condiciones pactadas. No hay un plazo universal que sirva para cualquier tarjeta, banco y país. Conviene distinguir el instante de autorización, la liquidación entre entidades y la disponibilidad del ingreso en la cuenta del vendedor.
Débito, crédito y devolución no son lo mismo
Con débito, el pago se carga a fondos de la cuenta según sus condiciones. Con crédito, utiliza una línea concedida por el emisor y genera una obligación que deberá pagarse. La rapidez en la terminal no indica que ambas opciones tengan el mismo efecto sobre las cuentas del comprador.
Una devolución es otra operación que debe registrarse y procesarse. No consiste en borrar mágicamente todos los mensajes anteriores. También existen procedimientos de disputa, sujetos a reglas y evidencia; haber liquidado un pago no elimina toda posibilidad posterior de reclamación.
Pagar acercando el celular cambia cómo se presentan y protegen las credenciales, pero puede utilizar después buena parte de esta infraestructura. El código de barras identifica qué compraste; la tarjeta tramita una instrucción para pagarlo.
El «aprobado» condensa una conversación rápida entre varios participantes. Comprenderlo consiste en separar tres cosas que la pantalla junta: demostrar que puede presentarse cierta credencial, obtener permiso para la operación y completar sus movimientos contables y financieros.
Fuentes y alcance
[1] Visa Developer — Glossary. Definiciones de adquirente y autorización, incluida la respuesta de la red por cuenta del emisor.
[2] EMVCo — EMV Contactless Chip. Papel de los estándares de chip y comunicación. Explicación conceptual, sin procedimientos de prueba o explotación.
[3] Stripe — Card authorization explained. Descripción de un proveedor de pagos sobre autorización, captura y disponibilidad. Se omiten plazos comerciales no universales.
[4] Stripe — Clearing vs. settlement in payments. Distinción operativa entre compensación y liquidación. No se trasladan automáticamente sus ejemplos a todas las jurisdicciones.
Explicación conceptual con fuentes. No sustituye formación técnica ni asesoramiento profesional. Alcance de la revisión.